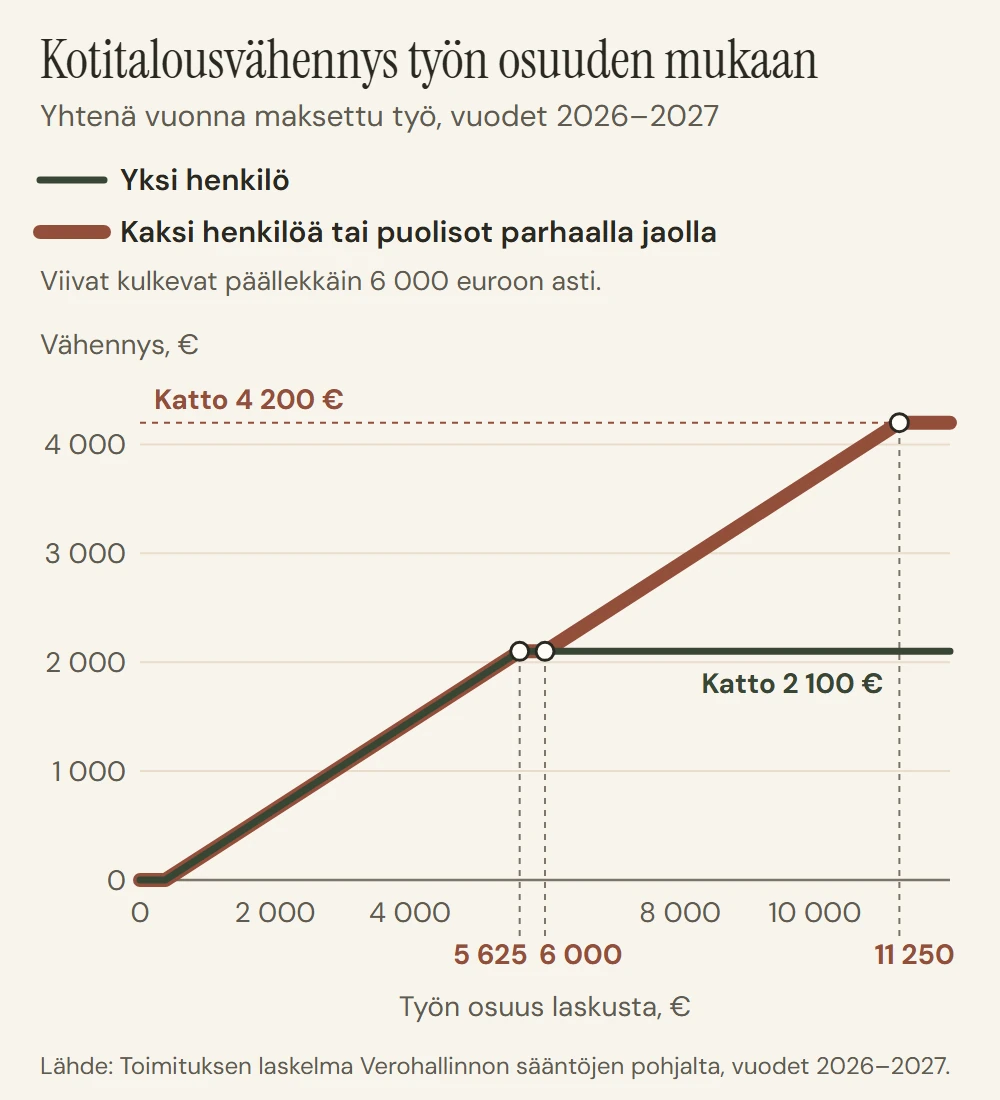
Kotitalousvähennys remontista on vuosina 2026 ja 2027 40 prosenttia työn osuudesta, enintään 2 100 euroa henkilöltä vuodessa, ja omavastuu on 150 euroa henkilöltä vuodessa. Näin Verohallinto laskee vähennyksen yritykseltä ostetusta kunnossapito- ja perusparannustyöstä, joten esimerkiksi 5 000 euron työn osuudesta yksi maksaja saa vähennystä 1 850 euroa. Remontin tarvikkeet eivät kuulu vähennykseen, ja siksi sama vähennysprosentti tarkoittaa käytännössä hyvin eri summia eri remonteissa.
Laskimme vähennyksen tavallisille omakotitalon remonteille yritysten julkaisemista työn osuuksista. Lisäksi näytämme luvuin, kumman puolison nimiin lasku kannattaa ilmoittaa, milloin laskun jakaminen kahdelle vuodelle kasvattaa vähennystä ja mitkä virheet vievät sen kokonaan.
Paljonko kotitalousvähennys on 2026 ja 2027
Vähennys nousi vuosiksi 2026 ja 2027. Verohallinnon mukaan korotukset tulevat voimaan takautuvasti vuoden 2026 alusta, joten suurempi vähennys koskee kaikkia vuonna 2026 maksettuja töitä, myös alkuvuonna maksettuja laskuja. Valtiovarainministeriön mukaan korotus on määräaikainen: enimmäismäärä nousi 1 600 eurosta 2 100 euroon ja yrityksiltä ostettujen palvelujen vähennys 35 prosentista 40 prosenttiin.
| 2025 | 2026 ja 2027 | |
|---|---|---|
| Yritykseltä ostettu remonttityö | 35 % työn osuudesta | 40 % työn osuudesta |
| Enimmäismäärä henkilöltä vuodessa | 1 600 € | 2 100 € |
| Omavastuu henkilöltä vuodessa | 150 € | 150 € |
| Maksimivähennykseen tarvittava työn osuus | 5 000 € | 5 625 € |
| Esimerkki: työn osuus 5 000 € | 1 600 € | 1 850 € |
| Öljylämmityksestä luopuminen | 60 %, enintään 3 500 € | 60 %, enintään 3 500 € (vuoden 2027 loppuun) |
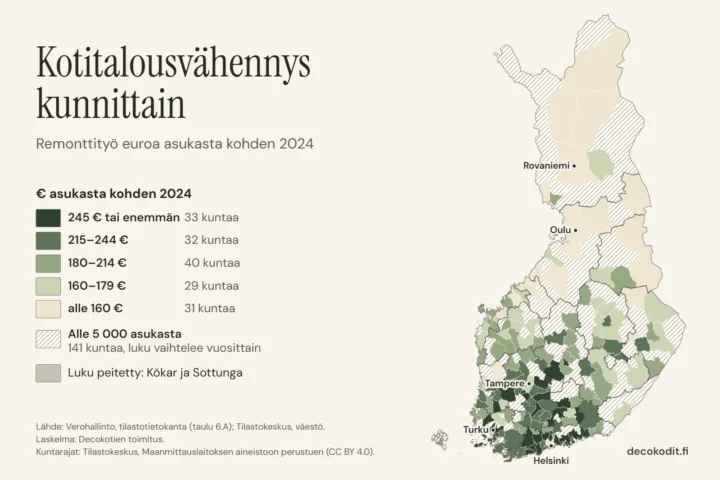
Vuoden 2025 luvut ovat Veronmaksajain Keskusliiton koosteesta ja vuosien 2026–2027 luvut Verohallinnon sivuilta. Monen yrityksen hintasivulla näkyvät yhä vuoden 2025 luvut. Esimerkiksi K-Raudan ikkunaremonttisivu (päivitetty 16.2.2026) kertoo vähennykseksi 35 prosenttia ja enintään 1 600 euroa, koska sivu on kirjoitettu ennen korotusta. Laske siis oma vähennyksesi aina tämän vuoden luvuilla. Paljonko remonttityötä oman kuntasi asukkaat ovat ilmoittaneet vähennykseen, näet kuntavertailustamme.
Korotettu 60 prosentin vähennys koskee vain öljylämmityksen korvaamista toisella lämmitysmuodolla, ja öljylämmitysjärjestelmä on silloin poistettava kokonaan. Laskelmat ja ehdot ovat sivuilla maalämmön hinta ja ilmalämpöpumpun hinta asennettuna. Vuoden 2028 tasosta ei voi vielä laskea mitään: valtiovarainministeriön mukaan korotus on määräaikainen, eikä Verohallinnon sivuilla ollut 16.11.2026 tietoa vuoden 2028 luvuista.
Paljonko vähennys on eri remonteissa
Remontin vähennys riippuu siitä, kuinka suuri osa laskusta on työtä. Talon ulkomaalauksessa työtä on suurin osa hinnasta, kun taas ilmalämpöpumpussa ja ikkunoissa suurin osa rahasta menee laitteeseen tai tuotteeseen. Alla olevassa taulukossa työn osuus perustuu jokaisella rivillä yrityksen julkaisemaan euromäärään tai prosenttiosuuteen, ja vähennys on laskettu siitä vuoden 2026 säännöillä.
| Remontti | Esimerkki ja työn osuus (lähde) | Vähennys, yksi maksaja | Vähennys, lasku puoliksi kahdelle | Hinnat tarkemmin |
|---|---|---|---|---|
| Pintaremontti, 16 m² makuuhuone | Remppakamu: lasku 1 870 €, työ 1 200 € | 330 € | 180 € | Pintaremontin hinta |
| Ilmalämpöpumppu, perusasennus | Lämpöpartio: asennus 707 €, laite ei kuulu vähennykseen | 132,80 € | 0 € | Ilmalämpöpumpun hinta |
| Ilmalämpöpumppu, perusasennus haarukan yläpäässä | Bosch Home Comfort: perusasennus enintään 1 500 € | 450 € | 300 € | Ilmalämpöpumpun hinta |
| Aurinkopaneelit, 7,2 kWp | Savon Aurinkosähkö: lasku 5 600 €, työ 2 400 € | 810 € | 660 € | Aurinkopaneelien hinta |
| Talon ulkomaalaus, pohjapinta-ala 100–130 m² | Sorcolor: 4 000–6 000 €, työtä noin 80 % eli 3 200–4 800 € | 1 130–1 770 € | 980–1 620 € | Talon maalauksen hinta |
| Ikkunoiden vaihto, 10 ikkunaa | K-Rauta: asennustyö noin 400–550 € tuotteelta eli 4 000–5 500 € | 1 450–2 050 € | 1 300–1 900 € | Ikkunaremontin hinta |
| Kattoremontti, peltikatto 150 m² | Kevytrempan esimerkkilaskelma: lasku 11 000 €, työ 6 000 € (noin 55 %) | 2 100 € (enimmäismäärä) | 2 100 € | Kattoremontin hinta |
| Maalämpö sähkölämmityksen tilalle | Tom Allen Senera: urakka noin 20 000 €, työ 6 084 € | 2 100 € (enimmäismäärä) | 2 133,60 € | Maalämmön hinta |
| Kylpyhuoneremontti, 4–6 m², suurimmassa myös sauna | Hintasivumme esimerkit 10 000–18 000 €, työn osuus 55 % Blosiuksen kustannusjakauman mukaan eli 5 500–9 900 € | 2 050–2 100 € | 1 900–3 660 € | Kylpyhuoneremontin hinta |
| Keittiöremontti, keskikokoinen täysremontti | Kevytrempan esimerkkilaskelma: lasku 26 000 €, työ 10 000 € (noin 38 %) | 2 100 € (enimmäismäärä) | 3 700 € | Keittiöremontin hinta |
Blosiuksen, Sorcolorin ja K-Raudan luvut tarkistettu 16.11.2026 yritysten sivuilta, muut hintasivujemme julkaisun yhteydessä marraskuussa 2026. Sorcolorin ja K-Raudan sivut eivät kerro, sisältävätkö hinnat arvonlisäveron. Vähennys lasketaan arvonlisäverollisesta työn osuudesta, joten tarkista luku omasta tarjouksestasi.
Vähennykset ovat toimituksen laskelmia. Yhden maksajan sarakkeessa sama henkilö maksaa koko laskun, ja kahden maksajan sarakkeessa kaksi henkilöä maksaa puolet kumpikin ja kummaltakin vähennetään oma 150 euron omavastuu. Jos yhden maksajan sarakkeen maksaja on verotuksessa puoliso, Verohallinto siirtää 2 100 euron ylittävän osan automaattisesti toiselle puolisolle, ja myös häneltä vähennetään omavastuu. Puolisoille tulos on silloin sama kuin kahden maksajan sarakkeessa. Ikkunoiden rivillä K-Rauta ilmoittaa pelkän asennustyön hinnan tuotetta kohden, joten 10 ikkunan työn osuus on toimituksen kertolasku, eikä ikkunoiden hinta ole siinä mukana. Blosiuksen 55 prosenttia on yrityksen ilmoittama kustannusjakauma, jossa rakennustyöt ovat 30, putkityöt 15 ja sähkötyöt 10 prosenttia. Kylpyhuoneen esimerkkihinnat ovat samat kuin kylpyhuoneremontin hintasivullamme. Työn osuus vaihtelee kohteittain, ja lopullinen vähennys lasketaan aina laskun omasta työn osuudesta.
Taulukosta näkyy kaksi asiaa, joita yritysten hintasivut eivät yleensä kerro. Ensinnäkin remonteissa, joissa työtä on alle 6 000 euroa, laskun jakaminen kahdelle maksajalle pienentää vähennystä, koska toinen omavastuu vie osan siitä: ilmalämpöpumpun perusasennuksesta kumpikaan ei saisi mitään, jos lasku jaettaisiin puoliksi. Toiseksi kahden maksajan vähennys kasvaa yhden maksajan vähennystä suuremmaksi vasta, kun työn osuus on yli 6 000 euroa. Taulukon remonteista näin käy maalämmössä, isommassa kylpyhuoneessa ja keittiön täysremontissa, ja puolisoille sama summa tulee myös automaattisella siirrolla. Tarkemmat säännöt ovat seuraavassa osiossa.
Puolisot: kumman nimiin vähennys
Vähennys on henkilökohtainen, mutta verotuksessa puolisoina pidettävät voivat jakaa sen. Verohallinnon ohjeen mukaan puolisoiden kohdalla ei ole merkitystä sillä, kumpi vähennyskelpoiset kustannukset on maksanut, ja vähennys myönnetään siten kuin puolisot ovat sitä vaatineet. Ohje ei mainitse yhteistä pankkitiliä erikseen. Koska maksajalla ei puolisoiden kohdalla ole merkitystä, tulkintamme mukaan yhteiseltä tililtä maksetun laskun voi ilmoittaa kummalle tahansa tai jakaa. Kumpikin puoliso voi saada täyden vähennyksen, jos molemmilla on riittävästi vähennyskelpoisia kustannuksia.
Puolisoina pidetään verotuksessa avioliiton ennen verovuoden päättymistä solmineita ja rekisteröidyssä parisuhteessa eläviä. Samat säännöt koskevat avopuolisoita vain, jos he asuvat jatkuvasti yhteisessä taloudessa ja ovat aiemmin olleet keskenään avioliitossa tai heillä on tai on ollut yhteinen lapsi. Muut avopuolisot voivat kumpikin saada vähennyksen vain siitä, minkä ovat itse maksaneet suoraan työn tekijälle, eikä vähennystä siirretä heidän välillään. Verohallinnon ohjeen mukaan vähennystä ei saa, jos oma osuus maksetaan välillisesti, esimerkiksi hoitamalla toisen osuus asumiskuluista.
Jos vähennys haetaan vain toisen puolison verotuksessa, omavastuu vähennetään vain kerran. Jos vähennys ylittää 2 100 euroa, Verohallinto siirtää ylimenevän osan automaattisesti toisen puolison verotukseen, ja silloin omavastuu vähennetään myös häneltä. Verohallinnon oma esimerkki: kun kylpyhuoneremontin työn osuus on 8 000 euroa, vähennys olisi 3 050 euroa, josta maksaja saa 2 100 euroa ja puoliso 800 euroa (3 050 − 2 100 − 150). Sama siirto tapahtuu, jos maksajan omat verot eivät riitä vähennykseen.
Laskelma: yksi vai kaksi ilmoittajaa
Laskimme Verohallinnon sääntöjen pohjalta, mitä kaksi henkilöä saa yhteensä samasta työstä eri tavoilla. Neljän ja kahdeksan tuhannen euron rivit vastaavat lukuina Verohallinnon esimerkkejä.
| Työn osuus | Puolisot, toinen ilmoittaa koko laskun | Lasku puoliksi, kumpikin ilmoittaa oman osuutensa | Muu avopari, toinen maksaa ja ilmoittaa koko laskun |
|---|---|---|---|
| 4 000 € | 1 450 € | 1 300 € | 1 450 € |
| 5 625 € | 2 100 € | 1 950 € | 2 100 € |
| 6 000 € | 2 100 € | 2 100 € | 2 100 € |
| 8 000 € | 2 900 € | 2 900 € | 2 100 € |
| 11 250 € | 4 200 € | 4 200 € | 2 100 € |
Puolisoille laskelma on selvä: kun koko lasku ilmoitetaan toisen nimiin, tulos on aina vähintään yhtä hyvä kuin jaossa. Alle 6 000 euron työssä yksi ilmoittaja säästää toisen omavastuun, ja sen yli Verohallinnon automaattinen siirto antaa saman summan kuin jako. Kumman nimiin lasku ilmoitetaan, ei muuta yhteissummaa, koska Verohallinto vähentää käyttämättä jäävän osan toisen puolison veroista myös silloin, kun ilmoittajan omat verot eivät riitä.
Avopuolisoille, joita ei pidetä verotuksessa puolisoina, ratkaisu riippuu työn määrästä. Alle 6 000 euron työn osuudessa yhden kannattaa maksaa koko lasku, ja sen yli lasku kannattaa jakaa niin, että kumpikin maksaa oman osuutensa yritykselle omalta tililtään. Jos toinen maksaa kaiken, yli 5 625 euron työstä ei saa enempää vähennystä, koska siirtoa ei ole. Maksajalla on myös oltava riittävästi veroja: vähennys tehdään ensisijaisesti valtion tuloverosta ja sitten muista veroista, eikä käyttämätöntä osaa voi vähentää seuraavien vuosien verotuksessa.
Lasku kahdelle vuodelle ja omavastuu
Verohallinnon mukaan laskun maksuvuosi ratkaisee, miltä vuodelta kotitalousvähennys ilmoitetaan. Osamaksussa ratkaisee kunkin maksuerän maksuvuosi. Ennakkomaksussa on yksi poikkeus: jos työ aloitetaan vasta ennakon maksuvuoden jälkeen, vähennyksen saa vasta sinä vuonna, jona työ on aloitettu. Joulukuussa maksettu ennakko tammikuussa alkavasta remontista siirtyy siis seuraavalle vuodelle.
Jakaminen kahdelle vuodelle kasvattaa vähennystä vain, kun yhden vuoden enimmäismäärä muuten ylittyisi. Jokainen henkilö saa joka vuosi täyden 2 100 euron vähennyksen 5 625 euron työn osuudesta, mutta omavastuu vähennetään joka vuosi uudelleen. Laskimme kaksi esimerkkiä, joissa työ maksetaan puoliksi joulukuussa 2026 ja tammikuussa 2027, kun remontti on alkanut vuonna 2026. Maksuerät kannattaa sopia valmistuneiden työvaiheiden mukaan eikä vähennyksen ehdoilla, joten tarkista ennen vuosijakoa, että kumpanakin vuonna maksettava erä vastaa jo tehtyä työtä. Maksuerien sopimisesta kerromme tarkemmin kylpyhuoneremontin hintasivulla.
| Vähennys yhteensä | Työn osuus 10 000 € | Työn osuus 16 500 € (30 000 euron remontti, työn osuudesta 55 %) |
|---|---|---|
| Yksi henkilö, maksu yhtenä vuonna | 2 100 € | 2 100 € |
| Yksi henkilö, maksu kahtena vuonna | 3 700 € | 4 200 € |
| Kaksi puolisoa, maksu yhtenä vuonna | 3 700 € | 4 200 € |
| Kaksi puolisoa, maksu kahtena vuonna | 3 700 € | 6 000 € |
Yksin maksavalle vuodenvaihteen yli jaettu maksu tuo eniten lisää: 10 000 euron työstä vähennys nousee 2 100 eurosta 3 700 euroon ja 16 500 euron työstä 4 200 euroon. Puolisoille vuosijako ei tuo lisää, ennen kuin työn osuus ylittää selvästi kahden hengen vuosikaton eli 11 250 euroa. Puoliksi kahdelle vuodelle jaetusta laskusta hyöty alkaa vasta yli 12 000 euron työstä. Alle 6 000 euron työssä puolisoiden kannattaa maksaa lasku yhtenä vuonna, koska kahden vuoden jaossa vähennetään kaksi omavastuuta. Siitä 12 000 euroon asti vuosijako ei muuta yhteistä vähennystä, kun kummankin vuoden lasku ilmoitetaan yhden puolison nimiin. Vuosina 2026 ja 2027 säännöt ovat samat, joten kumpikaan vuosi ei ole toista edullisempi. Vähennys 10 000–30 000 euron työn osuuksilla kahdelle maksajalle ja kahdelle vuodelle on laskettu julkisivuremontin hintasivulla.
Omavastuu vähennetään vain kerran vuodessa, joten saman vuoden pienet työt kannattaa laskea yhteen eikä ajatella niitä erikseen. Jos sama henkilö maksaa samana vuonna ilmalämpöpumpun 707 euron perusasennuksen ja pintaremontin 1 200 euron työn, vähennys on 0,40 × 1 907 − 150 = 612,80 euroa. Eri vuosina maksettuina samat työt antaisivat yhteensä 132,80 + 330 = 462,80 euroa. Ero on yksi omavastuu eli 150 euroa.
Mistä remonteista vähennystä saa ja mistä ei
Kotitalousvähennystä saa asunnon kunnossapito- ja perusparannustyöstä, kun työ tehdään omassa tai vuokra-asunnossa, puolison asunnossa, vapaa-ajan asunnossa tai vanhempien tai isovanhempien kodissa. Vanhemmat eivät kuitenkin voi tehdä vähennystä lastensa asunnossa tehdystä työstä, eikä vähennystä saa vuokralle annetun sijoitusasunnon remontista. Omakotitalossa vähennykseen oikeuttavat sekä sisä- että ulkotyöt, kun taas taloyhtiössä vain osakkaan omalle kunnossapitovastuulle kuuluva työ.
| Vähennykseen oikeuttaa (Verohallinto) | Vähennystä ei saa (Verohallinto) |
|---|---|
| sisäpintojen maalaus, tapetointi ja lattiapintojen korjaus tai uusiminen | asunnon tai rakennuksen uudisrakentaminen |
| keittiön, kylpyhuoneen, saunan ja muiden huoneiden remontin työn osuus | asunnon tai rakennuksen laajennus |
| omakotitalon ulkomaalaus ja ulkoverhouksen uusiminen purkutöineen | ullakon, kellarin tai varastotilan muuttaminen asuinkäyttöön |
| rakennuksen ulkokunnostus, kuten katon uusiminen | rakennuksen ja piha-alueen erillisten katettujen rakennusten ja rakennelmien purkaminen |
| lämmitysjärjestelmän uusiminen, parantaminen ja korjaus | kodinkoneiden erillinen asennus |
| aurinko- ja maalämpöjärjestelmän sekä ilmalämpöpumpun asennus omakotitaloon | kuntotarkastukset, mittaukset ja asbestikartoitus erillisinä |
| piha-aidan rakentaminen ja kunnostus, pihan laatoitus ja asfaltointi, pihatie | piha-alueen uudisrakentaminen sekä uima-altaan tai kompostin rakentaminen |
| terassi, patio, valokatos ja laituri | vakuutusyhtiön korvaama osuus työstä |
| kunnossapito- ja perusparannustyön valvojan työ | taloyhtiön kunnossapitovastuulle kuuluva työ |
Rajatapauksissa ratkaisee tarkempi ehto. Kodinkoneen asennus kelpaa, kun se on osa laajempaa remonttia, esimerkiksi keittiöremonttia, ja kuntotarkastus kelpaa, kun se on vähäinen osa laajempaa työtä. Lämmitysjärjestelmän vaihdosta ei saa vähennystä, jos lämmitystavan muutokseen on myönnetty energia-avustus. Verohallinnon ohjeen esimerkeissä ikkunoiden vaihto ja entistäminen ovat kunnossapito- ja perusparannustyötä, ja vähennys koskee silloinkin vain työn osuutta, ei ikkunoita.
Uudessa talossa vähennystä ei saa heti. Verohallinnon ohjeen mukaan uudisrakentamista ovat myös kaikki samaan omakotitaloon ja sen pihaan kohdistuvat, ensimmäistä kertaa tehtävät lisätyöt, jotka tehdään kahden vuoden sisällä lopputarkastuksesta. Ullakon muuttamisesta asuintilaksi ei saa vähennystä silloinkaan, kun työ tehdään vaiheittain. Vähennystä ei myöskään saa, jos teet työn itse tai jos työn tekijä asuu kanssasi samassa taloudessa. Terassin rakentamisen vähennysrajat ja esimerkkilaskelmat ovat sivulla terassin rakentamisen hinta.
Ennen tilausta: tarkistuslista, joka pitää vähennyksen
Moni vähennyksen ehto ratkeaa jo ennen kuin työ alkaa. Käy nämä läpi ennen kuin allekirjoitat sopimuksen:
- Yritys on ennakkoperintärekisterissä sopimuksen tekohetkellä. Tarkista rekisteröinti YTJ-yrityshausta yrityksen nimellä tai Y-tunnuksella. Jos yritys ei ole rekisterissä, vähennystä ei saa sen tekemästä työstä. Kun rekisteröinti on ollut voimassa sopimusta tehtäessä, vähennys säilyy, vaikka yritys poistettaisiin rekisteristä myöhemmin. Yli vuoden kestävässä sopimuksessa rekisteröinti tarkistetaan vähintään kerran vuodessa.
- Tarjouksessa työ ja tarvikkeet ovat eri riveillä. Vähennystä saa vain työn osuudesta, ei tarvikkeista eikä matkakuluista. Kun työn osuus näkyy jo tarjouksessa, voit laskea vähennyksen ennen päätöstä.
- Samaan työhön ei ole haettu avustusta. Korjausavustus, energia-avustus, palveluseteli ja maksusitoumus estävät vähennyksen. Jos olet hakenut avustusta, odota päätöstä ennen kuin haet kotitalousvähennystä, ja jos saat avustuksen ja nostat sen, vähennystä ei saa.
- Vakuutusyhtiön korvaama osa on erikseen. Vakuutuksen korvaamasta työstä ei saa vähennystä, mutta itse maksamasi omavastuun osuudesta voi saada.
- Talon lopputarkastuksesta on yli kaksi vuotta. Sitä ennen ensimmäistä kertaa tehtävät lisätyöt ovat uudisrakentamista.
- Työ ei ole laajennus eikä kylmän tilan muuttamista asuintilaksi.
- Maksuaikataulu on sovittu työvaiheiden mukaan. Jos maksat ennakkoa ja työ alkaa vasta seuraavana vuonna, vähennys siirtyy vuodelle, jona työ alkaa.
- Puolisot ovat sopineet, kuka maksaa. Avopuolisoiden, joita ei pidetä verotuksessa puolisoina, kannattaa päättää ennen maksua, maksaako yksi koko laskun vai kumpikin oman osuutensa suoraan yritykselle.
Ennakkoperintärekisterin tarkistus on helpointa tehdä samalla, kun pyydät tarjouksia. Alueen remonttiyritykset löydät aluesivuiltamme: Tampere ja Pirkanmaa, Turku ja Varsinais-Suomi, Oulu ja Pohjois-Pohjanmaa, Jyväskylä ja Keski-Suomi sekä Lahti ja Päijät-Häme. Tarkista jokaisen tarjoajan rekisteröinti YTJ:stä itse ennen sopimusta, ja pyydä tarjous useammalta yritykseltä, jotta näet, miten työn osuus ja hinta vaihtelevat.
Lasku ja ilmoittaminen
Verohallinnon mukaan työn tehneen yrityksen pitää eritellä laskussa myös kulut, joista ei saa kotitalousvähennystä. Jos työn osuutta ei ole eritelty, pyydä yritykseltä selvitys. Verohallinnon ohjeen mukaan työn tehneen yrityksen on itse arvioitava työn osuus, koska sillä on siihen paras asiantuntemus. Laskuun merkityn työn hinnan on kuitenkin vastattava todellisia työkustannuksia. Jos tarjouksessa ei ole työn osuutta, kysy se ennen kuin vertaat tarjouksia.
Kun ilmoitat vähennyksen, tarvitset yrityksen Y-tunnuksen, sopimuspäivän, laskun loppusumman ja työn arvonlisäverollisen osuuden. Omavastuuta ei vähennetä itse, vaan Verohallinto laskee vähennyksen ja vähentää omavastuun. Vähennyksen voi ilmoittaa jo verokorttihakemuksella OmaVerossa, jolloin se vaikuttaa veroprosenttiisi. Muuten se ilmoitetaan seuraavana keväänä esitäytetyssä veroilmoituksessa, jonka määräpäivät ovat huhtikuussa.
Säilytä laskut ja maksukuitit itselläsi, koska Verohallinto voi pyytää niitä myöhemmin tarkistettavaksi. Oman summan voi tarkistaa ennen ilmoittamista Verohallinnon kotitalousvähennyslaskurilla. Tämän sivun laskelmat näyttävät vähennyksen määräytymisen periaatteen, mutta lopullisen vähennyksen ratkaisee Verohallinto verotuksessa.
Usein kysyttyä
Saako kotitalousvähennystä materiaaleista?
Ei saa. Verohallinnon mukaan vähennyksen saa vain työn osuudesta, ei esimerkiksi tarvikkeista tai matkakuluista. Siksi yrityksen pitää eritellä laskussa myös ne kulut, joista vähennystä ei saa. Jos ostat laatat, maalit tai kalusteet itse, ne eivät kasvata vähennystä, mutta asentajan työstä vähennyksen saa normaalisti.
Saako vähennystä vanhempien kodin tai mökin remontista?
Saa. Verohallinnon mukaan kotitalousvähennyksen saa myös työstä, joka tehdään vanhempien tai isovanhempien kodissa, ja töistä vapaa-ajan asunnolla. Toisin päin vähennys ei toimi: vanhemmat eivät voi tehdä vähennystä lastensa asunnossa tehdystä työstä. Vähennys kuuluu sille, joka maksaa työn, ja hänen oma 2 100 euron enimmäismääränsä on käytettävissä.
Mitä jos yritys ei ole ennakkoperintärekisterissä?
Silloin vähennystä ei saa sen tekemästä työstä. Ratkaisevaa on, onko yritys rekisterissä sopimuksen tekohetkellä. Jos se oli, vähennys säilyy, vaikka yritys poistettaisiin rekisteristä myöhemmin. Tarkista rekisteröinti YTJ:n yrityshausta ennen kuin allekirjoitat sopimuksen.
Saako vähennyksen jo verokortille?
Saa. Verohallinnon mukaan vähennyksen voi ilmoittaa verokorttihakemuksella OmaVerossa, jolloin se vaikuttaa veroprosenttiisi. Jos et hae uutta verokorttia, vähennys ilmoitetaan seuraavana keväänä esitäytetyssä veroilmoituksessa.
Saako taloyhtiön remontista kotitalousvähennystä?
Vain osakkaan omalle kunnossapitovastuulle kuuluvasta työstä, jonka osakas tilaa ja maksaa itse. Verohallinnon ohjeen mukaan vähennystä ei saa, jos osakas maksaa töistä taloyhtiölle vastikkeina tai muina suorituksina, vaikka kunnossapitovastuu kuuluisi osakkaalle. Taloyhtiön kunnossapitovastuulle kuuluvasta työstä vähennystä ei saa.
Lähteet
- Verohallinto: Kotitalousvähennys-sivut (määrä, ehdot, mistä töistä vähennyksen saa, näin ilmoitat, laskuri) sekä syventävät ohjeet Kotitalousvähennys verotuksessa ja Kotitalousvähennys asunnon kunnossapito- ja perusparannustöistä sekä öljylämmityksestä luopumisesta aiheutuneista töistä (21.10.2026)
- Valtiovarainministeriö: Kotitalousvähennys nousee, tiedote (11.6.2026)
- Veronmaksajain Keskusliitto: Esimerkkejä kotitalousvähennykseen ehdotetuista muutoksista (22.4.2026)
- Työn osuuden luvut: Blosius, Sorcolor ja K-Rauta (tarkistettu 16.11.2026) sekä hintasivujemme yritykset Remppakamu, Lämpöpartio, Bosch Home Comfort, Savon Aurinkosähkö ja Tom Allen Senera (tarkistettu 11/2026) yritysten omilta sivuilta.
Lähteet tarkistettu 11/2026.